Dvije kamate, dva značenja
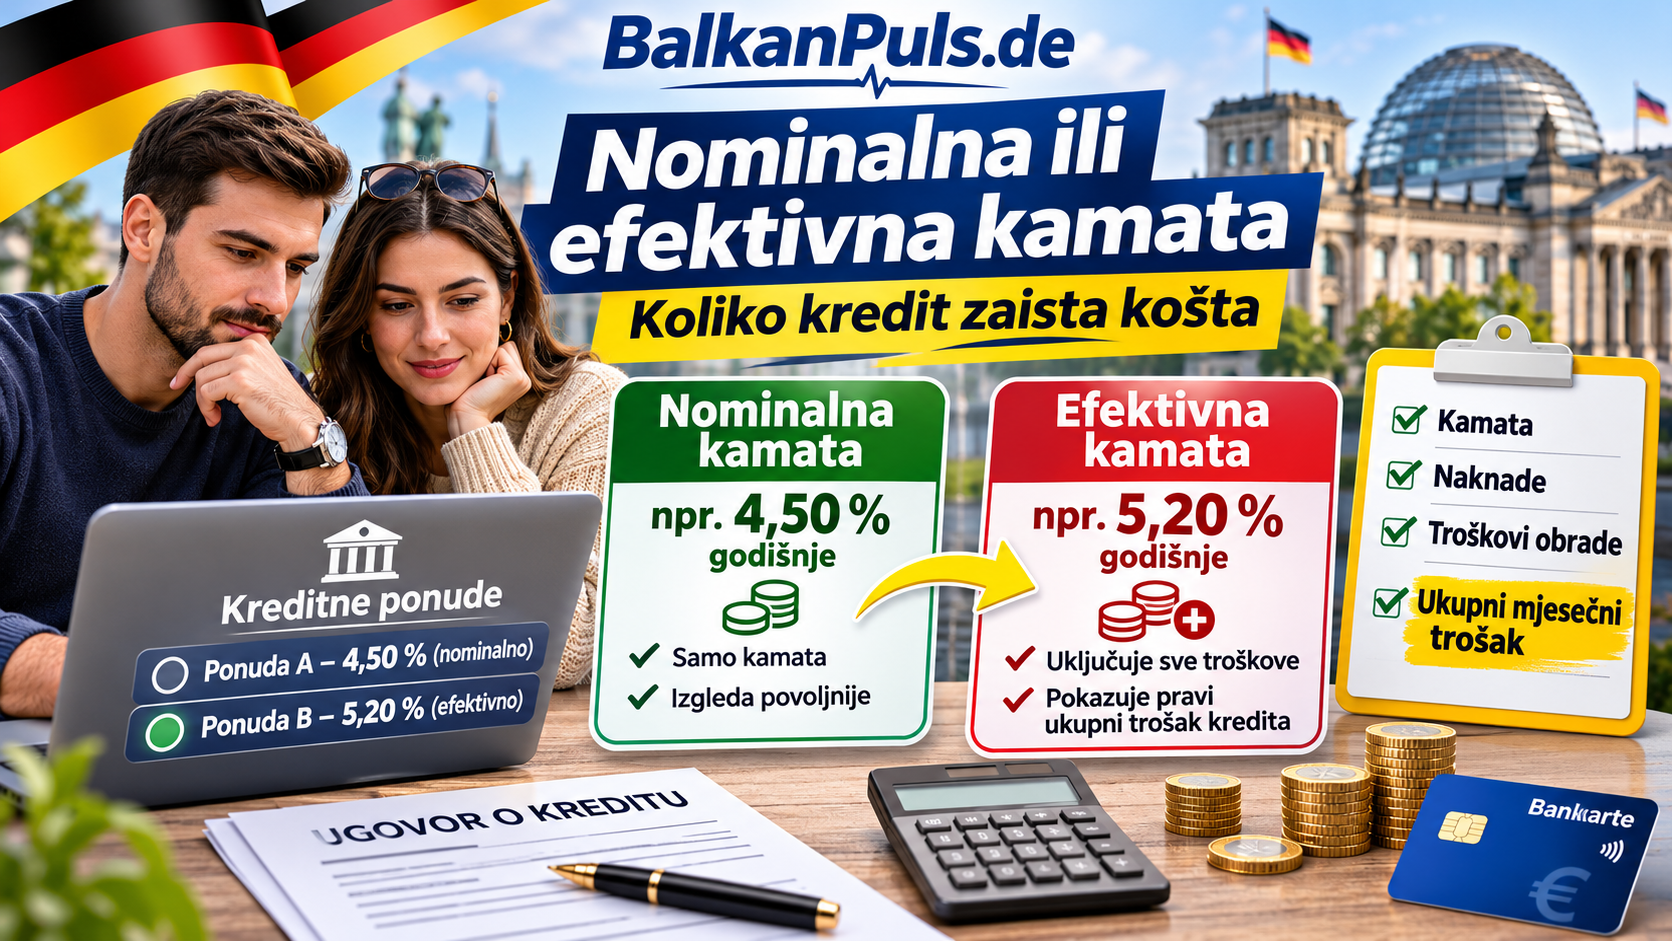
- Nominalna kamata (Sollzins): godišnja kamata na posuđeni iznos, bez dodatnih troškova.
- Efektivna godišnja kamata (effektiver Jahreszins): uključuje i troškove koje banka naplaćuje za kredit te vrijeme otplate. Banke je moraju navesti u reklami i ugovoru za potrošačke kredite. Verbraucherzentrale savjetuje da se ponude porede samo po efektivnoj kamati i po ukupnom iznosu otplate, a ne po visini rate.
Primjer (izmišljeni, edukativni – nisu tržišne kamate)
Kredit od 10.000 €, nominalna kamata 6 %, otplata u 36 mjesečnih rata:
| Iznos | |
|---|---|
| Mjesečna rata | 304,22 € |
| Ukupno vraćeno | 10.951,88 € |
| Od toga kamate | 951,88 € |
| Efektivna kamata bez naknada | 6,17 % (mjesečni obračun) |
| Efektivna kamata ako banka zadrži 300 € naknade pri isplati | 8,36 % |
Ista rata, ali uz naknadu od 300 € dobijaš samo 9.700 € – kredit je stvarno skuplji, što pokazuje tek efektivna kamata. (Kamata se obračunava mjesečno i zaokružuje na cent; zadnja rata izravnava ostatak.)
Svoje ponude možeš uporediti u kreditnom kalkulatoru, a koja su osiguranja obavezna provjeri u vodiču kroz osiguranja.
Šta provjeriti prije potpisivanja
- efektivnu kamatu i ukupan iznos otplate;
- je li kamata fiksna ili promjenjiva;
- mogućnost i troškove prijevremene otplate;
- je li uz kredit nuđeno osiguranje otplate (Restschuldversicherung) – ono nije obavezno, a može znatno poskupiti kredit; traži ponudu bez njega;
- pravo na odustanak: za potrošačke kredite postoji zakonsko pravo na odustanak od 14 dana.
Dispokredit nije Ratenkredit
Dispokredit (dozvoljeni minus na tekućem računu) je okvir koji se može stalno koristiti i vraćati, bez fiksnog plana otplate. Ratenkredit ima fiksan iznos, fiksne rate i rok. Kod poređenja ratnih kredita Verbraucherzentrale savjetuje da se porede samo ponude s fiksnim uslovima, a upozorava i na ponude koje kredit uslovljavaju „Umschuldungom“ – otplatom svih starih dugova.
Kada ne možeš plaćati
Javi se banci prije prve propuštene rate i potraži besplatno savjetovanje o dugovima (Schuldnerberatung) kod Verbraucherzentrale, Caritasa, Diakonie ili općine.